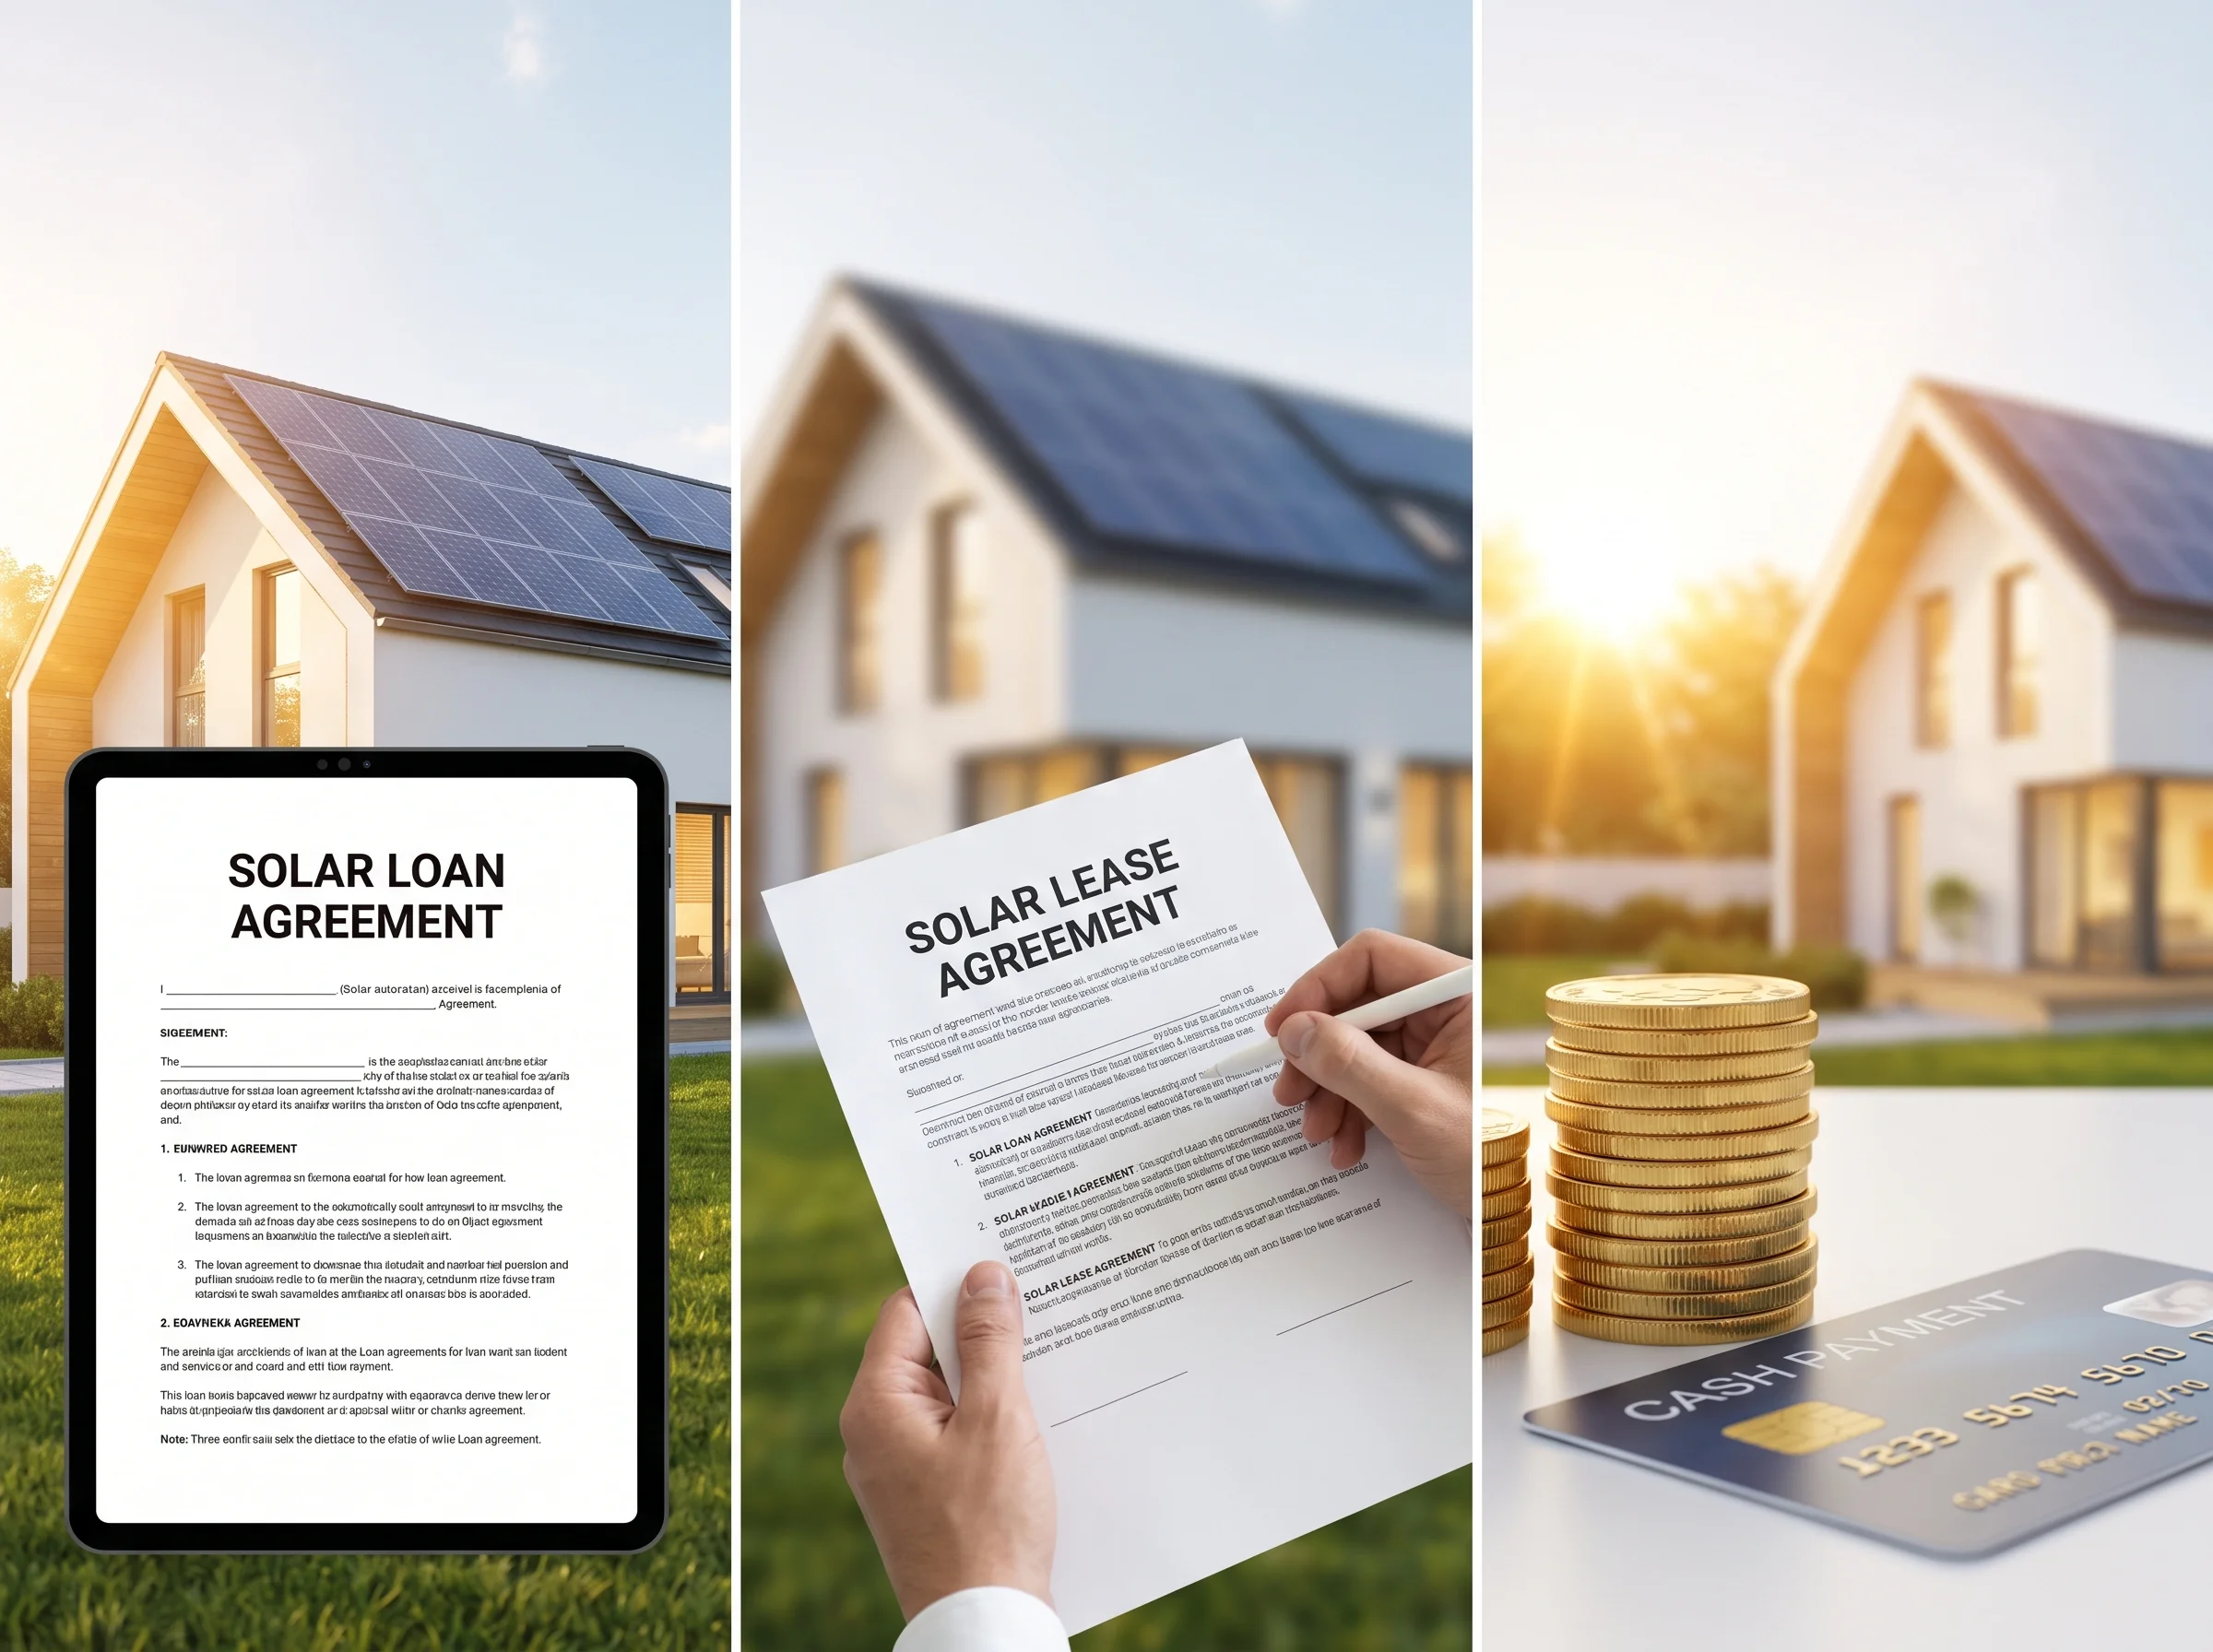
Hay tres formas habituales de pagar una instalación solar: al contado, con un préstamo (del banco o del propio instalador) o con renting (una cuota mensual sin ser propietario de los equipos). Ninguna es “la mejor” en abstracto: depende de tu capacidad de ahorro, de si prefieres ser propietario desde el primer día y de las condiciones concretas que te ofrezcan.
Respuesta rápida: si puedes pagarlo sin comprometer tu liquidez, el contado suele ser la opción más rentable, porque no pagas intereses. Si prefieres no descapitalizarte, un préstamo con una cuota inferior a tu ahorro mensual mantiene la operación rentable desde el primer mes. El renting es el más caro a largo plazo, pero elimina el desembolso inicial y suele incluir mantenimiento.
Comparativa rápida
| Contado | Préstamo | Renting | |
|---|---|---|---|
| Desembolso inicial | Todo de golpe | Ninguno o una entrada | Ninguno |
| Eres propietario | Sí, desde el día 1 | Sí, desde el día 1 | No, hasta que ejerces (si existe) opción de compra |
| Coste total | El más bajo | Precio + intereses | El más alto, por norma general |
| Acceso a ayudas y deducciones fiscales | Sí | Sí | Depende del contrato; a veces limitado |
| Mantenimiento incluido | No, aparte | No, aparte | Habitualmente sí |
| Flexibilidad para cambiar de vivienda | Total | Total (la deuda sigue siendo tuya) | Depende del contrato; puede ser complicado |
| Ideal para | Quien tiene el capital disponible | Quien quiere ser propietario sin descapitalizarse | Quien no quiere invertir ni preocuparse del mantenimiento |
Pago al contado
Pagas el importe completo de una vez, normalmente al finalizar la instalación o en dos plazos (uno a la firma, otro a la finalización).
Ventajas
- Coste total más bajo: no pagas intereses ni comisiones.
- Amortización más rápida, porque el 100 % del ahorro mensual es beneficio desde el primer día.
- Trámite más sencillo, sin papeleo bancario adicional.
- Acceso completo a ayudas y deducciones fiscales.
Inconvenientes
- Requiere tener el capital disponible sin comprometer tu colchón de emergencia.
- El dinero deja de estar líquido durante los años en los que se amortiza.
Cuándo elegirlo: si puedes pagarlo sin renunciar a tu fondo de emergencia y sin dejar de invertir en otras prioridades más urgentes.
Préstamo
Puede ser un préstamo personal de tu banco, un préstamo verde o “ecopréstamo” con condiciones especiales, o la financiación que ofrece directamente el instalador (normalmente a través de un banco colaborador).
Ventajas
- No necesitas desembolsar el importe completo de golpe.
- Si la cuota es inferior a tu ahorro mensual, la operación es rentable desde el primer mes: pagas la cuota con parte de lo que ahorras y el resto queda como beneficio.
- Mantienes liquidez para imprevistos.
- Algunos bancos ofrecen préstamos verdes con tipos de interés algo más bajos que un préstamo personal estándar.
Inconvenientes
- Pagas intereses, que encarecen el coste total.
- El plazo de amortización real (en años) se alarga si cuentas los intereses.
- Requiere aprobación bancaria y, a veces, aval o nómina domiciliada.
Cómo saber si un préstamo te compensa
La regla clave: la cuota mensual del préstamo debe ser menor que tu ahorro mensual estimado en la factura. Si tu ahorro mensual es de 60 € y la cuota del préstamo es de 45 €, la operación es rentable desde el mes uno, aunque tardes más años en “ser dueño limpio” de la inversión por los intereses pagados.
Ejemplo orientativo: una instalación de 6.000 € financiada a 7 años con un interés del 6,5 % TIN puede suponer una cuota mensual de unos 88 €. Si tu ahorro mensual estimado es de 60 €, la cuota supera al ahorro y tendrías que aportar la diferencia de tu bolsillo cada mes. Con un plazo de 10 años, la cuota baja a unos 68 €, más cerca del ahorro, aunque el coste total en intereses aumenta. Compara varias ofertas y plazos antes de firmar; las condiciones y tipos de interés cambian con frecuencia.
Renting
En el renting, una empresa es la propietaria de la instalación y tú pagas una cuota mensual fija durante un periodo (normalmente 10 a 15 años) a cambio de usarla, con el mantenimiento incluido en la mayoría de los contratos.
Ventajas
- Sin desembolso inicial.
- Mantenimiento y, a veces, seguro incluidos en la cuota.
- Cuota fija y previsible.
- Puede incluir sustitución de equipos si fallan, sin coste adicional.
Inconvenientes
- Coste total más alto a largo plazo que comprar la instalación, incluso financiada.
- No eres propietario de los equipos hasta el final del contrato, y solo si existe una opción de compra pactada.
- Algunas ayudas y deducciones fiscales pueden no aplicarte, al no ser el titular de la instalación.
- Contratos largos (10-15 años), con condiciones de permanencia que conviene leer con atención.
- Si vendes la vivienda antes de acabar el contrato, el traspaso del renting al nuevo propietario no siempre es sencillo.
Cuándo elegirlo: si no quieres invertir capital ni preocuparte del mantenimiento, y valoras más la comodidad que el coste total a largo plazo.
Comparativa de coste total (ejemplo orientativo)
Para una instalación de referencia de 6.000 €, con un ahorro estimado de 700 €/año:
| Modalidad | Coste total aproximado a 10 años | Comentario |
|---|---|---|
| Contado | 6.000 € | Sin intereses; el ahorro es beneficio neto desde el primer año |
| Préstamo a 10 años (≈ 6,5 % TIN) | ≈ 7.900–8.300 € | Incluye intereses; mantienes liquidez desde el principio |
| Renting a 10 años | Puede superar los 9.000–11.000 € | Cuota fija con mantenimiento incluido; no eres propietario hasta el final, si aplica |
Estas cifras son ilustrativas y varían mucho según el banco, el tipo de interés vigente y la empresa de renting. Pide siempre el cuadro de amortización o el contrato completo antes de decidir.
Otras formas de pago que puedes encontrarte
- Financiación “a plazos” del propio instalador, a menudo gestionada con un banco colaborador: revisa si es un préstamo estándar con otro nombre o si tiene condiciones propias.
- Tarjetas de crédito con pago aplazado, poco recomendables por el tipo de interés, salvo promociones puntuales sin intereses a corto plazo.
- Comunidades energéticas o fórmulas colectivas de financiación, en algunos proyectos locales, con condiciones específicas.
Preguntas clave antes de firmar cualquier financiación
- ¿Cuál es la TIN y la TAE reales? La TAE incluye comisiones y refleja mejor el coste total.
- ¿Hay penalización por cancelación anticipada si quieres pagar el resto de golpe más adelante?
- ¿Qué pasa si vendo la vivienda antes de terminar de pagar?
- ¿El contrato me permite acceder a las ayudas y deducciones disponibles en tu zona?
- ¿Qué incluye exactamente la cuota (solo la instalación, o también mantenimiento y seguro)?
Errores frecuentes
- Comparar solo la cuota mensual, sin mirar el coste total con intereses.
- No comparar varias ofertas de financiación: el tipo de interés varía bastante entre bancos.
- Firmar un renting largo sin leer las condiciones de permanencia y traspaso.
- Financiar a un plazo muy largo solo para bajar la cuota, sin fijarse en el coste total.
- Olvidar las ayudas: algunas exigen ser el titular y propietario de la instalación, algo que no siempre ocurre con el renting.
Preguntas frecuentes
¿Es mejor pagar al contado o financiar las placas solares? Al contado es más barato en total, porque no hay intereses. Financiar tiene sentido si prefieres no descapitalizarte y la cuota queda por debajo de tu ahorro mensual estimado.
¿Qué es más barato a largo plazo, el préstamo o el renting? El préstamo, en la mayoría de los casos, porque acabas siendo propietario y el coste total en intereses suele ser menor que las cuotas acumuladas de un renting.
¿Puedo acceder a las ayudas si financio con préstamo? Sí, normalmente, porque sigues siendo el propietario de la instalación desde el primer día.
¿Puedo acceder a las ayudas con renting? Depende del contrato y de la normativa de cada ayuda; algunas exigen ser titular y propietario. Consúltalo antes de firmar.
¿Qué pasa con el renting si me mudo de casa? Depende del contrato: algunas empresas permiten traspasarlo al nuevo propietario, otras no, o cobran penalización. Revísalo antes de firmar.
Conclusión
No hay una forma de pago “correcta” para todos: el contado es la más rentable si puedes permitírtelo, el préstamo mantiene la rentabilidad si la cuota queda por debajo de tu ahorro mensual, y el renting prioriza la comodidad sobre el coste total. Antes de decidir, compara siempre el coste total a lo largo de los años del contrato, no solo la cuota mensual.
Siguiente paso: calcula tu ahorro mensual estimado con la calculadora de ahorro con autoconsumo y compáralo con las cuotas de financiación que te ofrezcan.
Última actualización: Los tipos de interés y las cifras de ejemplo son orientativos y cambian con el mercado. Consulta las condiciones actualizadas con tu banco o con la empresa de renting antes de firmar.